


С декабря 2025 года вступили в силу изменения в тарифах ОСАГО. В 2026 году автовладельцы уже продливают полисы по новым правилам – и многие увидели рост стоимости.
В одних регионах увеличение оказалось умеренным. В других – особенно там, где территориальный коэффициент вырос существенно, – стоимость полиса стала ощутимо выше.
Разберёмся, какие именно изменения произошли и как они повлияли на разные категории транспортных средств.
Почему стоимость ОСАГО выросла?
Даже при неизменных данных автомобиля и водителя стоимость полиса может вырасти – из–за корректировки тарифного коридора и коэффициентов.
В декабре 2025 года были изменены два ключевых элемента расчёта:
- Территориальные коэффициенты (КТ).
- Диапазон базовых ставок (тарифный коридор).
Оба фактора повлияли на итоговую цену.
1️⃣ Изменение территориальных коэффициентов (КТ)
Пересмотр КТ затронул все категории транспорта:
- легковые автомобили
- такси
- грузовые
- автобусы
- спецтехнику
- мотоциклы.
Если коэффициент в регионе вырос, итоговая стоимость увеличилась автоматически – независимо от категории транспортного средства.
Пример влияния территориального коэффициента (КТ) на примере Новосибирской области:
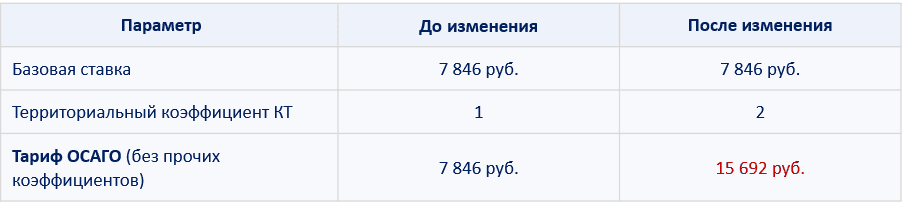
Таким образом, даже при неизменных характеристиках автомобиля рост может быть значительным, если изменился региональный коэффициент.
2️⃣ Расширение тарифного коридора
В декабре 2025 года был расширен диапазон базовых ставок:
- для большинства категорий – примерно на 15%
- для мотоциклов – значительно шире (до 40%).
Схематично это выглядит так:
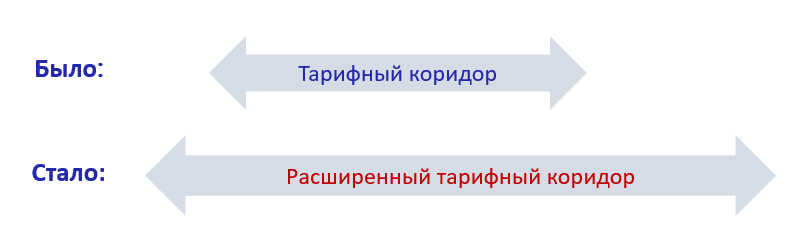
Страховые компании получили возможность выбирать ставку в более широком диапазоне.
Как это повлияло на разные категории?
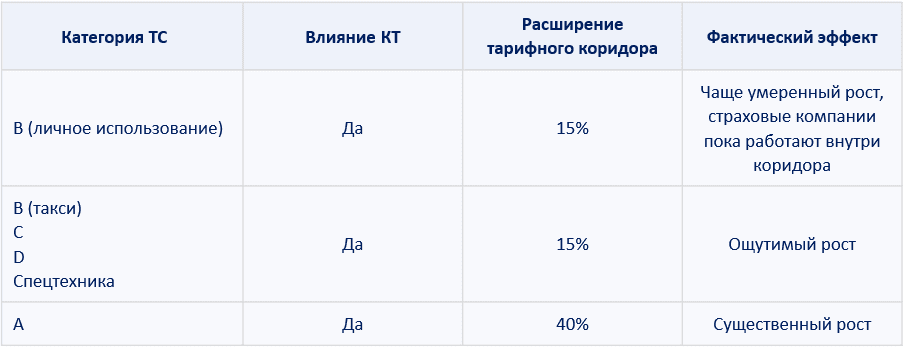
Почему мотоциклы выросли сильнее?
Для категории A изменения 2025–2026 годов стали особенно заметными:
- ранее был введён коэффициент мощности
- скорректирован коэффициент возраст-стаж
- затем повторно расширен тарифный диапазон.
В результате владельцы мотоциклов фактически столкнулись с двумя последовательными изменениями за короткий период.
Как теперь рассчитывается ОСАГО?
Формула расчёта остаётся прежней по структуре, но изменились её элементы:
Базовая ставка × КТ × КБМ × КВС × КО × КС × КП × КМ
На итоговую сумму влияют:
- категория ТС
- регион / населенный пункт регистрации
- история страхования (КБМ)
- возраст и стаж
- период использования
Изменение любого из этих параметров может повлиять на итог.
Что реально можно сделать в 2026 году?
Повлиять на территориальный коэффициент или на установленный диапазон ставок автовладелец не может. Эти параметры регулируются на уровне системы.
Однако можно проверить корректность расчёта.
✔ Важно убедиться в:
- правильности категории транспортного средства
- корректном назначении использования
- актуальности КБМ
- корректно применённом территориальном коэффициенте.
✔ Для категории B (личное использование)
Сравнение предложений страховых компаний может иметь смысл, поскольку страховщики чаще работают внутри тарифного коридора, а не по его верхней границе.
✔ Для коммерческих категорий
Основная задача – проверить корректность применения коэффициентов, поскольку диапазон ставок чаще используется ближе к верхней границе.
ИТОГ
Изменения декабря 2025 года повлияли на все категории транспорта через два ключевых механизма:
- пересмотр территориальных коэффициентов
- расширение тарифного коридора.
Разница между категориями заключается не в самом факте повышения, а в том, насколько активно страховые компании применяют верхнюю границу диапазона.
В 2026 году важно не столько искать «самую низкую цену», сколько понимать структуру расчёта и убедиться, что тариф сформирован корректно.
ОСАГО остаётся обязательным страхованием, но его стоимость должна быть понятной и обоснованной.
Надеемся, эта информация помогла сориентироваться.
Если остались вопросы, наши специалисты всегда на связи:
Телефон: +7 800 600 23 05